MVA Bonn: Kosten, Erträge und Ergebnis
Die Müllverwertungsanlage Bonn (MVA) behandelt Abfälle und gewinnt daraus Energie. Sie gehört zur Unternehmensgruppe der Stadtwerke Bonn (SWB). Hier sehen Sie ihren eigenen Jahresabschluss.
Beträge: Gerundet
Der Ort hinter den Zahlen
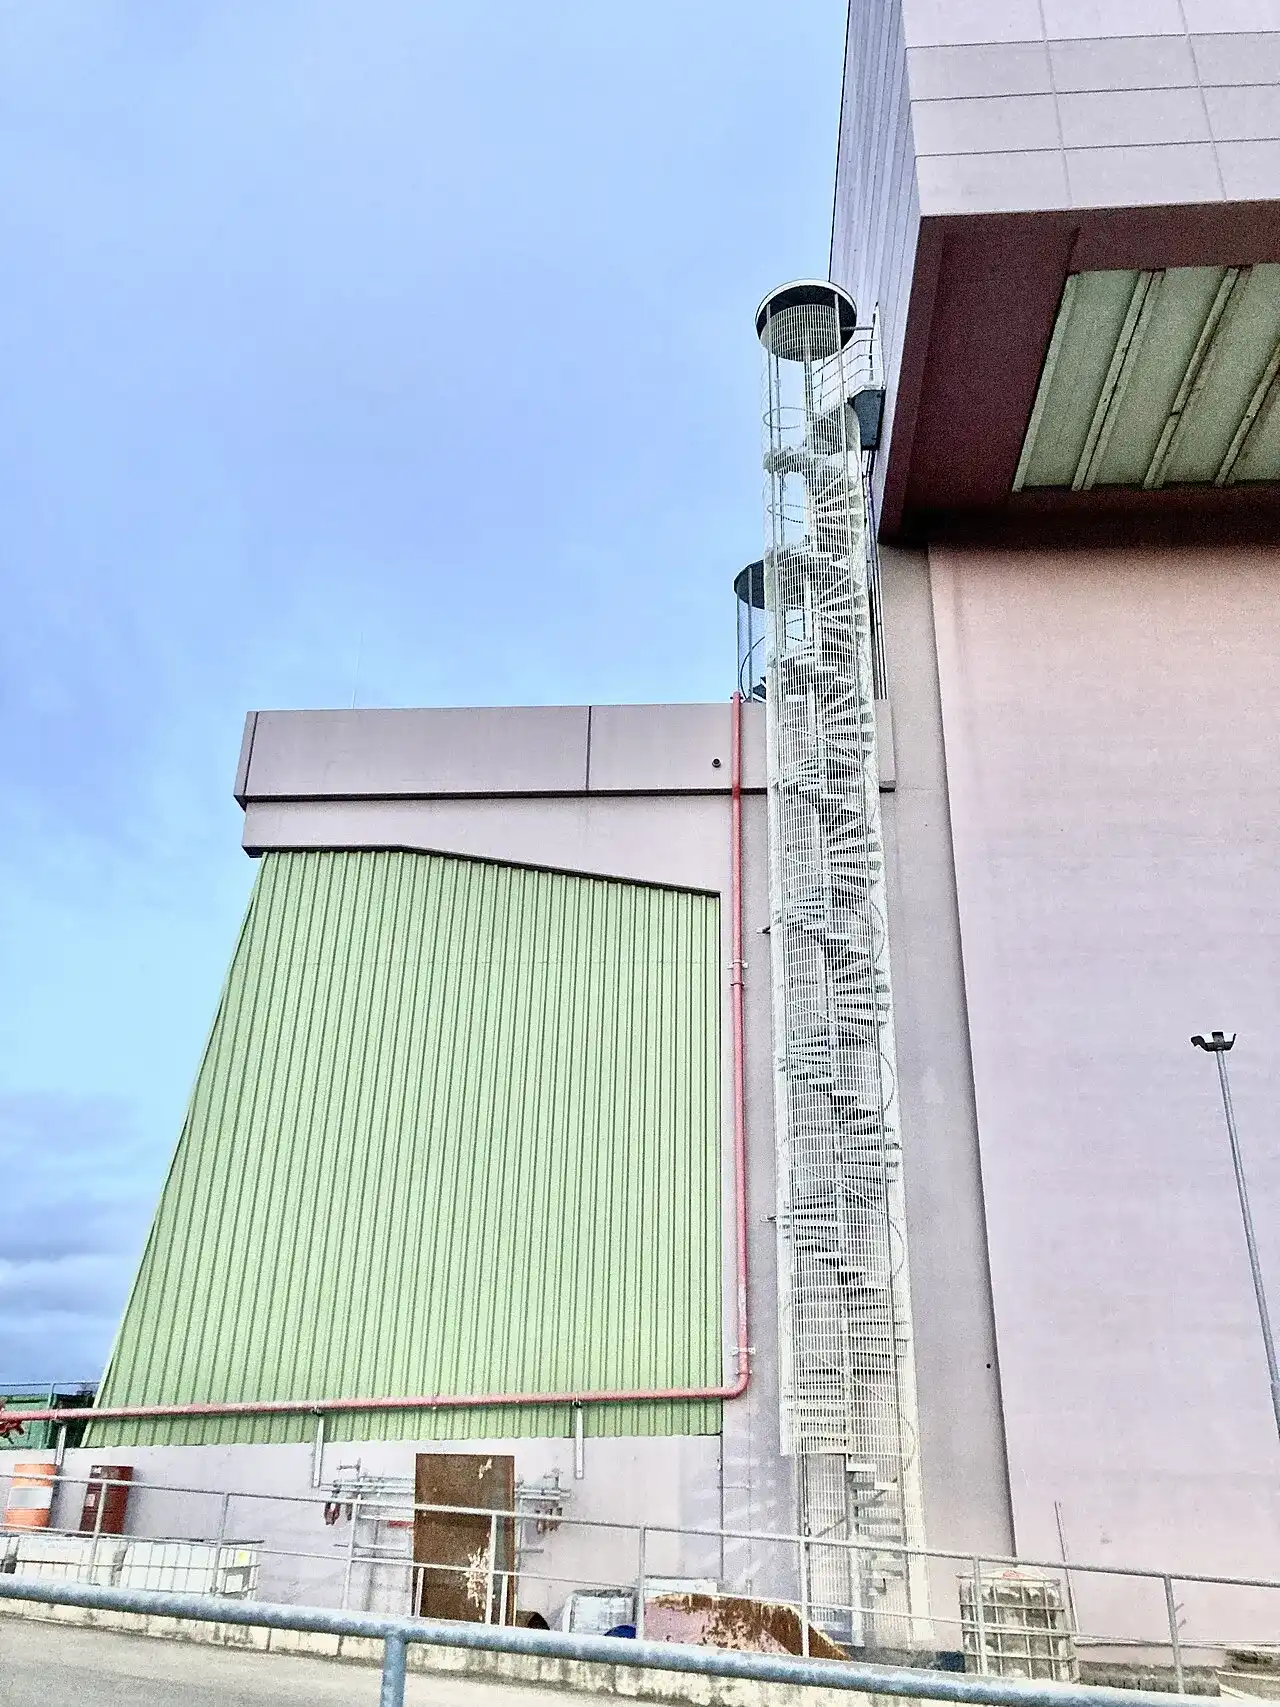
Die MVA steht in Bonn-Endenich.
Das große Industriegebäude liegt nordwestlich der Innenstadt zwischen Immenburgstraße und Am Dickobskreuz. Die offizielle Anschrift lautet Immenburgstraße 22, 53121 Bonn. Auf das Gelände fährt man über Am Dickobskreuz.
Müllverwertungsanlage BonnImmenburgstraße 22
53121 Bonn
Die Kosten
So setzen sich die Aufwendungen 2024 zusammen.
Der Beteiligungsbericht der Stadt Bonn teilt die betrieblichen Kosten – im Abschluss Aufwand genannt – in vier Arten. Material, Personal, weitere betriebliche Kosten und Abschreibungen ergeben zusammen die veröffentlichten Betriebskosten.
Quelle
| Aufwandsart | Betrag |
|---|---|
| Materialaufwand | 27,7 Mio. €27.666.000 € |
| Personalaufwand | 8,67 Mio. €8.666.000 € |
| Sonstige betriebliche Aufwendungen | 7,82 Mio. €7.823.000 € |
| Abschreibungen | 3,65 Mio. €3.646.000 € |
Die Erträge
So setzen sich die betrieblichen Erträge 2024 zusammen.
Die Einnahmeseite heißt im Abschluss Erträge. Der Beteiligungsbericht unterscheidet zwei Arten: Umsatzerlöse und sonstige betriebliche Erträge. Er ordnet keine Einnahme einer bestimmten Ausgabe zu.
Quelle
| Ertragsart | Betrag |
|---|---|
| Umsatzerlöse | 50,9 Mio. €50.891.000 € |
| Sonstige betriebliche Erträge | 120 Tsd. €120.000 € |
2024 · Ist · Müllverwertungsanlage Bonn GmbH: Die gezeigten betrieblichen Erträge minus die vier Kostenarten ergeben 3,21 Mio. €3.210.000 €. Das veröffentlichte Ergebnis vor Ertragsteuern beträgt dagegen 3,35 Mio. €3.354.000 €. Es bleibt ein Unterschied von 144 Tsd. €144.000 €. Die Quelle erklärt diesen Unterschied nicht vollständig. Man darf ihn deshalb nicht einfach als Zinsen oder Steuern deuten. Beteiligungsbericht als Quelle.
Das Ergebnis
Wohin das Ergebnis 2024 fließt.
Vom Ergebnis vor Ertragsteuern gehen Steuern und die Gewinnabführung ab. Gewinnabführung (auch Ergebnisabführung) heißt: Die Gesellschaft gibt ihren Gewinn laut Vertrag an eine übergeordnete Gesellschaft weiter. Dieses Geld fließt also nicht automatisch in den Haushalt der Stadt. Was übrig bleibt, ist das Jahresergebnis der Gesellschaft.
Quelle
| Position | Betrag |
|---|---|
| Gewinnabführung | 3,14 Mio. €3.140.000 € |
| Ertragsteuern und weitere Positionen | 214 Tsd. €214.000 € |
| Verbleibendes Jahresergebnis | 0 €0 € |